Domain frei-von-schulden.de kaufen?
Wir ziehen mit dem Projekt
frei-von-schulden.de um.
Sind Sie am Kauf der Domain
frei-von-schulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frei-von-schulden.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Was sind die verschiedenen Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Krediten und Hypotheken verwendet werden?
Es gibt verschiedene Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Krediten und Hypotheken verwendet werden. Eine häufige Art ist der Annuitätenrückzahlungsplan, bei dem die gleichen Beträge über die gesamte Laufzeit gezahlt werden. Eine andere Art ist der abgestufte Rückzahlungsplan, bei dem die Raten im Laufe der Zeit steigen. Bei einem Ballonrückzahlungsplan werden zunächst niedrige Raten gezahlt, gefolgt von einer großen Schlusszahlung. Schließlich gibt es noch den variablen Rückzahlungsplan, bei dem die Raten je nach Zinssatz und anderen Faktoren variieren können. **


Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
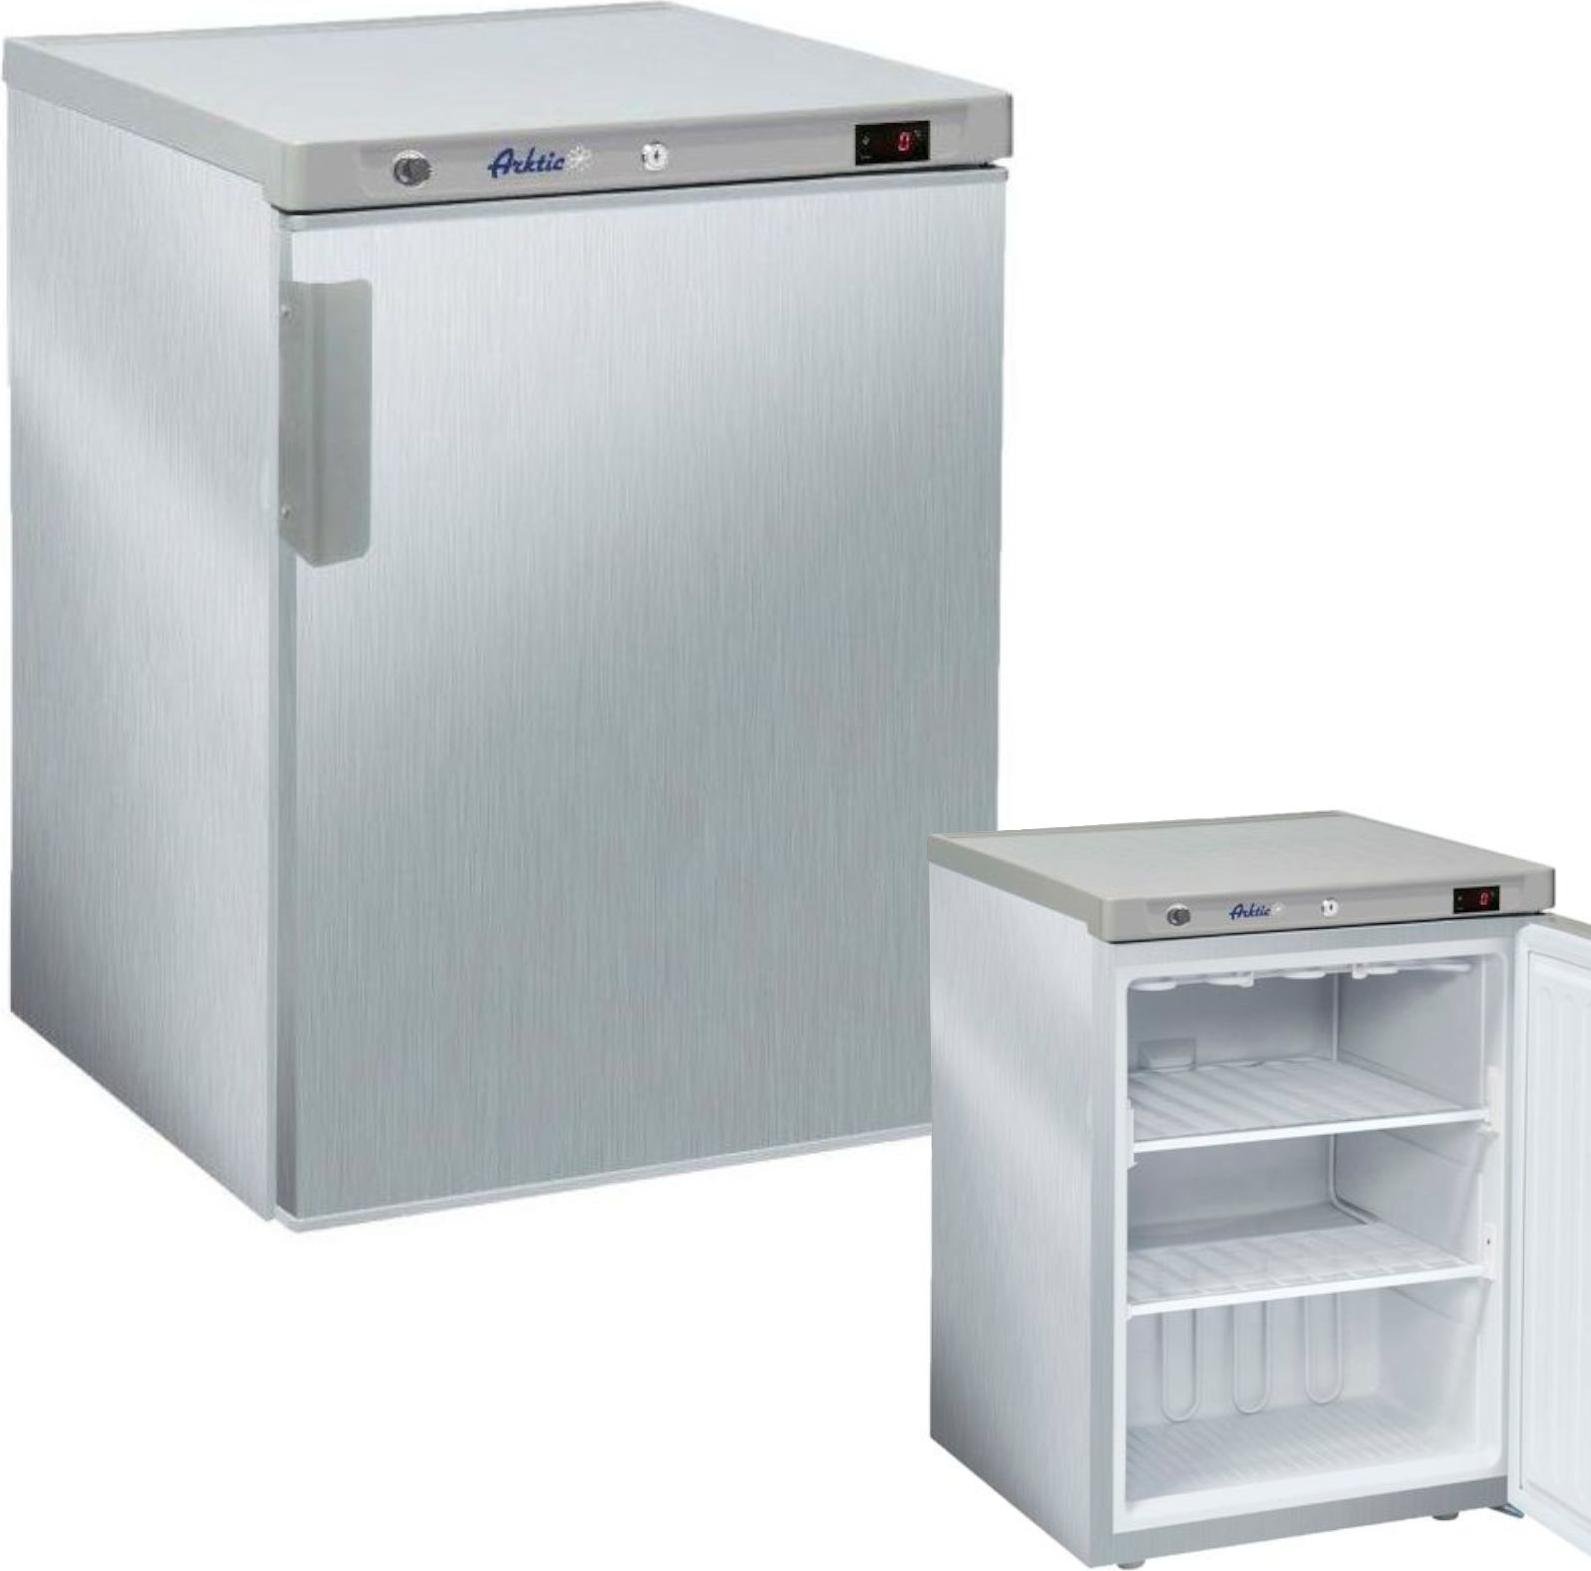
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
-
Was sind die verschiedenen Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Studienkrediten und Hypotheken in Betracht gezogen werden können, und wie können sie sich auf die finanzielle Stabilität und das Budget einer Person auswirken?
Es gibt verschiedene Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Studienkrediten und Hypotheken in Betracht gezogen werden können, darunter feste Rückzahlungspläne, variable Rückzahlungspläne und gestaffelte Rückzahlungspläne. Feste Rückzahlungspläne erfordern konstante monatliche Zahlungen, während variable Rückzahlungspläne sich je nach Zinssatz ändern können und gestaffelte Rückzahlungspläne anfänglich niedrigere Zahlungen vorsehen, die im Laufe der Zeit steigen. Die Wahl des Rückzahlungsplans kann sich auf die finanzielle Stabilität und das Budget einer Person auswirken, da feste Pläne eine bessere Planbarkeit bieten, variable Pläne zu unerwarteten Zahlungsschwankungen führen **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **


Was sind die gängigen Methoden zur Rückzahlung von Schulden in verschiedenen Finanzbereichen wie Kreditkarten, Hypotheken und persönlichen Darlehen?
Die gängigen Methoden zur Rückzahlung von Schulden in verschiedenen Finanzbereichen umfassen regelmäßige monatliche Zahlungen, die einen Teil des Kapitals und der Zinsen abdecken. Bei Kreditkarten können Mindestzahlungen oder größere Beträge geleistet werden, um den Saldo zu reduzieren. Bei Hypotheken können festgelegte monatliche Raten oder zusätzliche Zahlungen zur Beschleunigung der Tilgung verwendet werden. Bei persönlichen Darlehen erfolgt die Rückzahlung in regelmäßigen Raten gemäß den vereinbarten Bedingungen. **
Wie kann man Schuldenfreiheit erreichen und welche Strategien gibt es, um Schulden abzubauen, unabhängig von der Art der Schulden (z.B. Kreditkarten, Studiendarlehen, Hypotheken)?
Um Schuldenfreiheit zu erreichen, ist es wichtig, ein realistisches Budget zu erstellen und unnötige Ausgaben zu reduzieren. Zudem sollte man versuchen, zusätzliches Einkommen zu generieren, um die Schulden schneller abzuzahlen. Eine weitere Strategie ist es, Schulden mit hohen Zinsen zuerst abzubezahlen, um Zinszahlungen zu minimieren. Außerdem kann man versuchen, mit den Gläubigern zu verhandeln, um bessere Zahlungsbedingungen oder einen Schuldenerlass zu erreichen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Was sind die verschiedenen Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Krediten und Hypotheken verwendet werden?
Es gibt verschiedene Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Krediten und Hypotheken verwendet werden. Eine häufige Art ist der Annuitätenrückzahlungsplan, bei dem die gleichen Beträge über die gesamte Laufzeit gezahlt werden. Eine andere Art ist der abgestufte Rückzahlungsplan, bei dem die Raten im Laufe der Zeit steigen. Bei einem Ballonrückzahlungsplan werden zunächst niedrige Raten gezahlt, gefolgt von einer großen Schlusszahlung. Schließlich gibt es noch den variablen Rückzahlungsplan, bei dem die Raten je nach Zinssatz und anderen Faktoren variieren können. **
-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
-
Was sind die verschiedenen Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Studienkrediten und Hypotheken in Betracht gezogen werden können, und wie können sie sich auf die finanzielle Stabilität und das Budget einer Person auswirken?
Es gibt verschiedene Arten von Rückzahlungsplänen, die bei der Tilgung von Schulden, Studienkrediten und Hypotheken in Betracht gezogen werden können, darunter feste Rückzahlungspläne, variable Rückzahlungspläne und gestaffelte Rückzahlungspläne. Feste Rückzahlungspläne erfordern konstante monatliche Zahlungen, während variable Rückzahlungspläne sich je nach Zinssatz ändern können und gestaffelte Rückzahlungspläne anfänglich niedrigere Zahlungen vorsehen, die im Laufe der Zeit steigen. Die Wahl des Rückzahlungsplans kann sich auf die finanzielle Stabilität und das Budget einer Person auswirken, da feste Pläne eine bessere Planbarkeit bieten, variable Pläne zu unerwarteten Zahlungsschwankungen führen **
Ähnliche Suchbegriffe für Hypotheken
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Schmittmann, Jens M.: Haftung von Organen in Krise, Restrukturierung und InsolvenzHaftung von Organen in Krise, Restrukturierung und Insolvenz , Das Werk behandelt zahlreiche Neuerungen aus Gesetzgebung, Rechtsprechung und Literatur. Die Judikatur des BGH und der Instanzgerichte wurde ebenso gründlich ausgewertet wie die des BFH und der Finanzgerichte. Inzwischen zeichnen sich erste Konturen der Behandlung der neu eingeführten Regelungen des § 15b InsO durch das SanInsFoG ab, selbst wenn dazu bislang höchstrichterliche Rechtsprechung fehlt. Zudem wurde die Haftung der Organe in den Verfahren nach dem StaRUG einbezogen, die immer mehr an Bedeutung gewinnt. , Tagfahrleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 202505, Titel der Reihe: RWS-Skript#380#, Autoren: Schmittmann, Jens M., Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 380, Keyword: Insolvenz; Organhaftung; Restrukturierung, Fachschema: Deutschland~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 140, Höhe: 19, Gewicht: 428, Produktform: Kartoniert,125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Was sind die gängigen Methoden zur Rückzahlung von Schulden in verschiedenen Finanzbereichen wie Kreditkarten, Hypotheken und persönlichen Darlehen?
Die gängigen Methoden zur Rückzahlung von Schulden in verschiedenen Finanzbereichen umfassen regelmäßige monatliche Zahlungen, die einen Teil des Kapitals und der Zinsen abdecken. Bei Kreditkarten können Mindestzahlungen oder größere Beträge geleistet werden, um den Saldo zu reduzieren. Bei Hypotheken können festgelegte monatliche Raten oder zusätzliche Zahlungen zur Beschleunigung der Tilgung verwendet werden. Bei persönlichen Darlehen erfolgt die Rückzahlung in regelmäßigen Raten gemäß den vereinbarten Bedingungen. **
-
Wie kann man Schuldenfreiheit erreichen und welche Strategien gibt es, um Schulden abzubauen, unabhängig von der Art der Schulden (z.B. Kreditkarten, Studiendarlehen, Hypotheken)?
Um Schuldenfreiheit zu erreichen, ist es wichtig, ein realistisches Budget zu erstellen und unnötige Ausgaben zu reduzieren. Zudem sollte man versuchen, zusätzliches Einkommen zu generieren, um die Schulden schneller abzuzahlen. Eine weitere Strategie ist es, Schulden mit hohen Zinsen zuerst abzubezahlen, um Zinszahlungen zu minimieren. Außerdem kann man versuchen, mit den Gläubigern zu verhandeln, um bessere Zahlungsbedingungen oder einen Schuldenerlass zu erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.