Domain frei-von-schulden.de kaufen?
Wir ziehen mit dem Projekt
frei-von-schulden.de um.
Sind Sie am Kauf der Domain
frei-von-schulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frei-von-schulden.de kaufen?
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
Warum werden kalkulatorische Zinsen höher angesetzt?
Kalkulatorische Zinsen werden höher angesetzt, um die tatsächlichen Kapitalkosten des Unternehmens angemessen zu berücksichtigen. Da kalkulatorische Zinsen eine Art fiktive Kosten darstellen, sollen sie sicherstellen, dass das Unternehmen genügend Gewinn erwirtschaftet, um auch die Kapitalkosten zu decken. Zudem dienen sie dazu, die Eigenkapitalgeber angemessen zu entlohnen und das Risiko des Kapitaleinsatzes zu berücksichtigen. Durch die höhere Ansetzung der kalkulatorischen Zinsen wird somit eine realistischere Bewertung der Unternehmensleistung ermöglicht. **
Ähnliche Suchbegriffe für Höher
Top-Angebote
Produkte zum Begriff Höher:
-
Narratives Arbeiten, Fachbücher von Günther Mohr, Friederike HöherDas Buch "Narratives Arbeiten" bietet einen umfassenden Einblick in die Bedeutung von Geschichten im Coaching und in der Beratung. Es zeigt auf, wie Narrative unsere Identität formen und unser Handeln beeinflussen. Die Autoren, Friederike Höher und Günther Mohr, präsentieren verschiedene Ansätze des narrativen Arbeitens und erläutern, wie diese in konkrete Coachinginterventionen umgesetzt werden können. Dabei werden zentrale Themen wie Identitätsbildung, kulturell verankerte Erzählstrukturen und Lebensgeschichten behandelt. Ein praxisnaher Methodenteil mit zwölf spezifischen Interventionen ermöglicht es Coaches, Beratern und Organisationsentwicklern, Narrative gezielt als Ressource für ihre Klienten zu nutzen. Dieses Buch ist ein wertvolles Werkzeug für alle, die Veränderungsprozesse durch die Kraft von Geschichten unterstützen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching als Methode des Organisationslernens, Fachbücher von Peter HöherCoaching im Change-Prozess, mit dem Fallbeispiel einer Grossbank. Erstmals wird hier der Ansatz des Coachings vor dem Hintergrund eines systemisch-konstruktivistischen Grundverständnisses in den Kontext des Lernens in Organisationen gestellt und auf andere Interventionen in Change-Prozessen, z. B. Trainings, Change-Workshops, Führung und Beratung bezogen. Neben einer fundierten Grundlegung des Themas gibt der Autor Einblick in einen selbst durchgeführten, mehrjährigen, coachingbasierten Change-Prozess im Bankensektor und stellt das eingesetzte methodische Know-how ausführlich dar. Erstmals wird der Ansatz des Cross-Coachings in Organisationen vorgestellt, der aus dem Dilemma interner Führungskräfte als Coaches herausführen kann.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ersatzansprüche bei Personenschaden, Fachbücher von Gerhard Küppersbusch, Heinz Otto HöherZum Werk Der "Küppersbusch/Höher" hat sich längst als ein Standardwerk des Deliktsrechts etabliert. Es stellt alle mit dem Eintritt eines Personenschadens einhergehenden Rechtsfragen komprimiert und praxisnah dar. Die Darstellung gliedert sich nach den in der Praxis auftretenden Fallgruppen von A bis Z. So eignet sich das Buch für eine systematische Lektüre ebenso wie als Hilfsmittel für die Lösung konkreter Rechtsfälle. Vorteile auf einen Blick Standardwerk im Bereich Deliktsrecht mit den aktuellen Kapitalisierungstabellen praxisorientierte Darstellung nach Fallgruppen effiziente Bearbeitung der Mandate bei Personenschäden Zur Neuauflage Die Neuauflage bringt das Werk auf den Stand 1.1.2024 in Rechtsprechung und Literatur und berücksichtigt auch die Kapitalisierungstabellen nach den aktuellen Sterbetafeln 2020/22. Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Juristinnen und Juristen in Versicherungen und bei Sozialversicherungsträgern.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
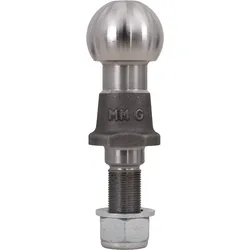
XIMPLIO Anhängerkupplungskugel höher 50 mm 3500 kgDie erhöhte ISO50-Kugelkopfkupplung mit M22-Gewinde ist 154 mm hoch und hat eine maximale Anhängelast von 3.500 kg. Ihre geschmiedete Konstruktion, der D-Wert von 29,6 kN und die Straßenzulassung ermöglichen den Einsatz in einer Vielzahl von Anhängersyste16,59 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Warum sind die kalkulatorische Zinsen höher als Zinsaufwendungen?
Die kalkulatorischen Zinsen sind höher als die tatsächlichen Zinsaufwendungen, da sie nicht nur die tatsächlichen Zinsen für Fremdkapital berücksichtigen, sondern auch eine angemessene Verzinsung des Eigenkapitals beinhalten. Zudem werden bei den kalkulatorischen Zinsen oft auch Risikoaufschläge oder Inflationsraten berücksichtigt, die die tatsächlichen Zinsaufwendungen übersteigen können. Die kalkulatorischen Zinsen dienen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und in die Kalkulation von Produkten oder Dienstleistungen einzubeziehen. Letztendlich sollen die kalkulatorischen Zinsen sicherstellen, dass das Unternehmen langfristig profitabel arbeitet und angemessen für die Nutzung von Kapitalressourcen entschädigt wird. **
-
Wie funktioniert die Tilgung von Schulden und welche Strategien gibt es, um einen Kredit schneller abzuzahlen?
Die Tilgung von Schulden erfolgt durch regelmäßige Zahlungen des Kreditnehmers an den Kreditgeber, die sowohl aus Zinsen als auch aus der eigentlichen Kreditsumme bestehen. Um einen Kredit schneller abzuzahlen, können verschiedene Strategien angewendet werden, wie z.B. Sondertilgungen, höhere monatliche Raten oder die Umschuldung zu einem günstigeren Kredit. Es ist wichtig, einen realistischen Tilgungsplan zu erstellen und diszipliniert dabei zu bleiben, um die Schulden effektiv und schnell abzubauen. **
-
Wie kann man die Tilgung eines Kredits beschleunigen, um Zinsen zu sparen?
1. Größere Tilgungsraten leisten, um die Restschuld schneller zu reduzieren. 2. Sondertilgungen nutzen, um zusätzliches Kapital einzubringen. 3. Kreditlaufzeit verkürzen, um insgesamt weniger Zinsen zu zahlen. **
-
Warum sind die kalkulatorischen Zinsen in der Regel höher als die angefallenen Zinsaufwendungen?
Die kalkulatorischen Zinsen sind in der Regel höher als die angefallenen Zinsaufwendungen, da sie nicht nur die tatsächlichen Zinsen berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll die Möglichkeit von Zahlungsausfällen oder anderen Risiken abdecken, die mit der Kapitalbeschaffung verbunden sind. Darüber hinaus können auch weitere Kosten wie beispielsweise die Eigenkapitalverzinsung in die kalkulatorischen Zinsen einfließen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Höher:
-
Glückliche Kängurus springen höher, Ratgeber von Melanie HauslerPositive Psychologie im Alltag, im Coaching und in der Psychotherapie. Was macht Menschen glücklich? Wie lassen sich die persönlichen Stärken für ein zufriedenes und erfolgreiches Leben nutzen? Wie lässt sich Stress effektiv bewältigen und was kann jeder selbst zu seinem Wohlbefinden beitragen? Die Positive Psychologie hat praktische Ansätze entwickelt, die Menschen unterstützen, ihr Glücksniveau zu heben und die Lebenszufriedenheit zu steigern. Herausforderungen gut zu bewältigen und sogar an ihnen zu wachsen – dabei unterstützt dieses Buch. Positive Gefühle dienen als Schlüssel zum Wachstum, aber genauso braucht es einen guten Umgang mit negativen Gefühlen. Das Buch bietet zahlreiche Interventionen aus der Positiven Psychologie für den Alltags- oder therapeutischen Gebrauch, aktuelle wissenschaftliche Erkenntnisse, verständlich und alltagstauglich zusammengefasst, sowie viele Fallbeispiele, die eine praktische Umsetzung erleichtern.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höher:Menschliche Resilienz in Unterneh, Fachbücher von Friederike HöherDas Buch "Höher: Menschliche Resilienz in Unternehmen – Dialog als Ressource" von Barbara Budrich bietet eine tiefgehende Analyse der Rolle von Dialog in der Förderung von Resilienz innerhalb von Organisationen. Es untersucht, wie der Dialog als wertvolles Werkzeug genutzt werden kann, um die Achtsamkeit in Unternehmen zu stärken und deren Fähigkeit zur Selbsterneuerung und Agilität zu fördern. Die Autorin geht der Frage nach, wie Dialog zur persönlichen Resilienz beiträgt und welche praktischen Ansätze es gibt, um neue Wege der Zusammenarbeit zu beschreiten. Dieses Fachbuch richtet sich an Führungskräfte, Coaches, Moderatoren sowie Fachkräfte aus den Bereichen Pädagogik und Beratung, die an der Entwicklung resilienter Strukturen in ihren Organisationen interessiert sind. Es bietet wertvolle Einblicke und praxisnahe Strategien, um die Resilienz von Individuen und Teams zu stärken und somit die gesamte Organisation zu unterstützen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Narratives Arbeiten, Fachbücher von Günther Mohr, Friederike HöherDas Buch "Narratives Arbeiten" bietet einen umfassenden Einblick in die Bedeutung von Geschichten im Coaching und in der Beratung. Es zeigt auf, wie Narrative unsere Identität formen und unser Handeln beeinflussen. Die Autoren, Friederike Höher und Günther Mohr, präsentieren verschiedene Ansätze des narrativen Arbeitens und erläutern, wie diese in konkrete Coachinginterventionen umgesetzt werden können. Dabei werden zentrale Themen wie Identitätsbildung, kulturell verankerte Erzählstrukturen und Lebensgeschichten behandelt. Ein praxisnaher Methodenteil mit zwölf spezifischen Interventionen ermöglicht es Coaches, Beratern und Organisationsentwicklern, Narrative gezielt als Ressource für ihre Klienten zu nutzen. Dieses Buch ist ein wertvolles Werkzeug für alle, die Veränderungsprozesse durch die Kraft von Geschichten unterstützen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching als Methode des Organisationslernens, Fachbücher von Peter HöherCoaching im Change-Prozess, mit dem Fallbeispiel einer Grossbank. Erstmals wird hier der Ansatz des Coachings vor dem Hintergrund eines systemisch-konstruktivistischen Grundverständnisses in den Kontext des Lernens in Organisationen gestellt und auf andere Interventionen in Change-Prozessen, z. B. Trainings, Change-Workshops, Führung und Beratung bezogen. Neben einer fundierten Grundlegung des Themas gibt der Autor Einblick in einen selbst durchgeführten, mehrjährigen, coachingbasierten Change-Prozess im Bankensektor und stellt das eingesetzte methodische Know-how ausführlich dar. Erstmals wird der Ansatz des Cross-Coachings in Organisationen vorgestellt, der aus dem Dilemma interner Führungskräfte als Coaches herausführen kann.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
-
Warum werden kalkulatorische Zinsen höher angesetzt?
Kalkulatorische Zinsen werden höher angesetzt, um die tatsächlichen Kapitalkosten des Unternehmens angemessen zu berücksichtigen. Da kalkulatorische Zinsen eine Art fiktive Kosten darstellen, sollen sie sicherstellen, dass das Unternehmen genügend Gewinn erwirtschaftet, um auch die Kapitalkosten zu decken. Zudem dienen sie dazu, die Eigenkapitalgeber angemessen zu entlohnen und das Risiko des Kapitaleinsatzes zu berücksichtigen. Durch die höhere Ansetzung der kalkulatorischen Zinsen wird somit eine realistischere Bewertung der Unternehmensleistung ermöglicht. **
-
Warum sind die kalkulatorische Zinsen höher als Zinsaufwendungen?
Die kalkulatorischen Zinsen sind höher als die tatsächlichen Zinsaufwendungen, da sie nicht nur die tatsächlichen Zinsen für Fremdkapital berücksichtigen, sondern auch eine angemessene Verzinsung des Eigenkapitals beinhalten. Zudem werden bei den kalkulatorischen Zinsen oft auch Risikoaufschläge oder Inflationsraten berücksichtigt, die die tatsächlichen Zinsaufwendungen übersteigen können. Die kalkulatorischen Zinsen dienen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und in die Kalkulation von Produkten oder Dienstleistungen einzubeziehen. Letztendlich sollen die kalkulatorischen Zinsen sicherstellen, dass das Unternehmen langfristig profitabel arbeitet und angemessen für die Nutzung von Kapitalressourcen entschädigt wird. **
-
Wie funktioniert die Tilgung von Schulden und welche Strategien gibt es, um einen Kredit schneller abzuzahlen?
Die Tilgung von Schulden erfolgt durch regelmäßige Zahlungen des Kreditnehmers an den Kreditgeber, die sowohl aus Zinsen als auch aus der eigentlichen Kreditsumme bestehen. Um einen Kredit schneller abzuzahlen, können verschiedene Strategien angewendet werden, wie z.B. Sondertilgungen, höhere monatliche Raten oder die Umschuldung zu einem günstigeren Kredit. Es ist wichtig, einen realistischen Tilgungsplan zu erstellen und diszipliniert dabei zu bleiben, um die Schulden effektiv und schnell abzubauen. **
Ähnliche Suchbegriffe für Höher
-
Ersatzansprüche bei Personenschaden, Fachbücher von Gerhard Küppersbusch, Heinz Otto HöherZum Werk Der "Küppersbusch/Höher" hat sich längst als ein Standardwerk des Deliktsrechts etabliert. Es stellt alle mit dem Eintritt eines Personenschadens einhergehenden Rechtsfragen komprimiert und praxisnah dar. Die Darstellung gliedert sich nach den in der Praxis auftretenden Fallgruppen von A bis Z. So eignet sich das Buch für eine systematische Lektüre ebenso wie als Hilfsmittel für die Lösung konkreter Rechtsfälle. Vorteile auf einen Blick Standardwerk im Bereich Deliktsrecht mit den aktuellen Kapitalisierungstabellen praxisorientierte Darstellung nach Fallgruppen effiziente Bearbeitung der Mandate bei Personenschäden Zur Neuauflage Die Neuauflage bringt das Werk auf den Stand 1.1.2024 in Rechtsprechung und Literatur und berücksichtigt auch die Kapitalisierungstabellen nach den aktuellen Sterbetafeln 2020/22. Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Juristinnen und Juristen in Versicherungen und bei Sozialversicherungsträgern.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
XIMPLIO Anhängerkupplungskugel höher 50 mm 3500 kgDie erhöhte ISO50-Kugelkopfkupplung mit M22-Gewinde ist 154 mm hoch und hat eine maximale Anhängelast von 3.500 kg. Ihre geschmiedete Konstruktion, der D-Wert von 29,6 kN und die Straßenzulassung ermöglichen den Einsatz in einer Vielzahl von Anhängersyste16,59 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Tilgung eines Kredits beschleunigen, um Zinsen zu sparen?
1. Größere Tilgungsraten leisten, um die Restschuld schneller zu reduzieren. 2. Sondertilgungen nutzen, um zusätzliches Kapital einzubringen. 3. Kreditlaufzeit verkürzen, um insgesamt weniger Zinsen zu zahlen. **
-
Warum sind die kalkulatorischen Zinsen in der Regel höher als die angefallenen Zinsaufwendungen?
Die kalkulatorischen Zinsen sind in der Regel höher als die angefallenen Zinsaufwendungen, da sie nicht nur die tatsächlichen Zinsen berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll die Möglichkeit von Zahlungsausfällen oder anderen Risiken abdecken, die mit der Kapitalbeschaffung verbunden sind. Darüber hinaus können auch weitere Kosten wie beispielsweise die Eigenkapitalverzinsung in die kalkulatorischen Zinsen einfließen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.